
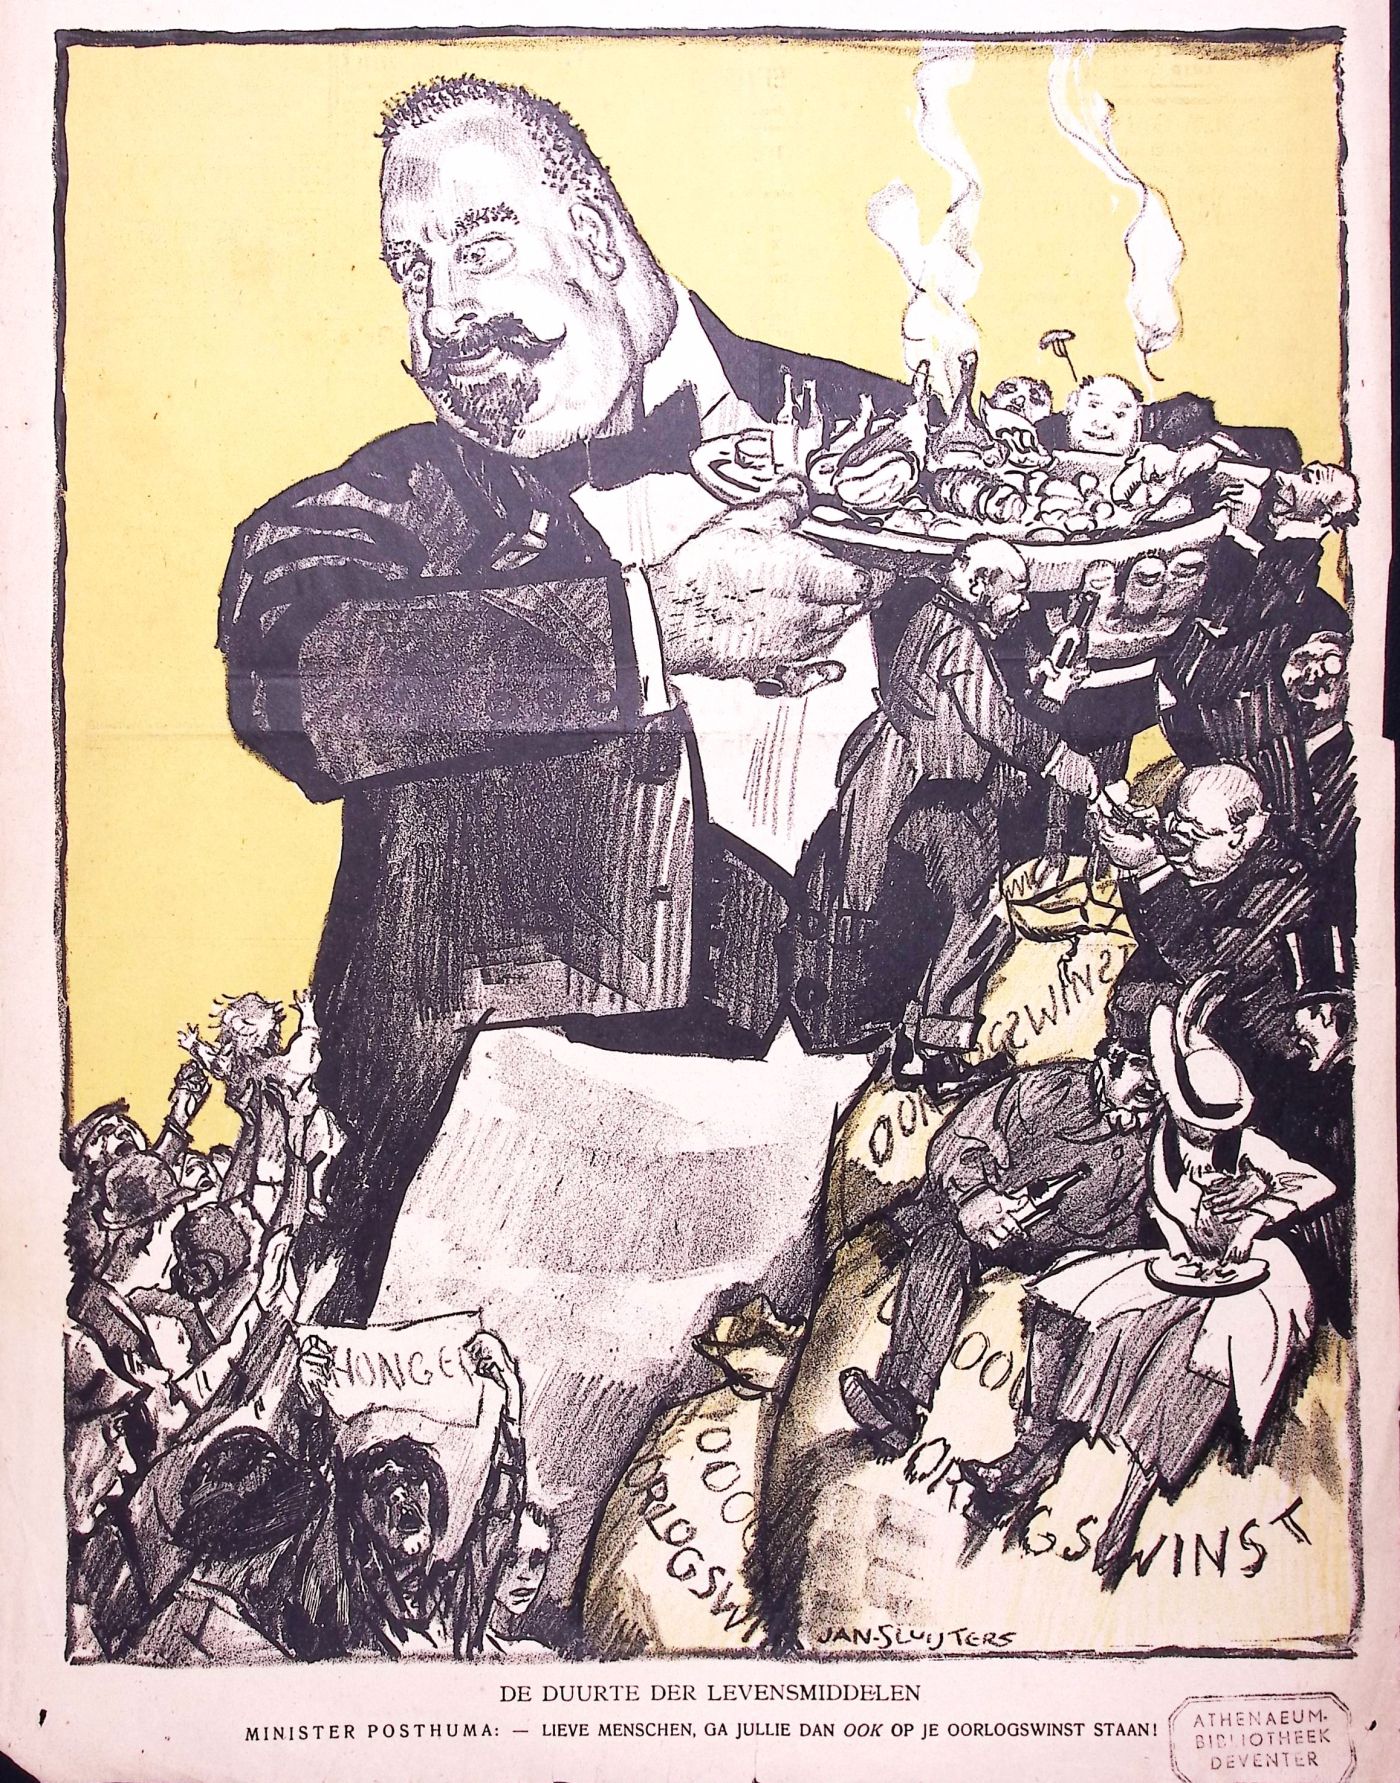
Er waren tijdens de Eerste Wereldoorlog in Nederland bedrijven en personen die stevig profiteerden van de oorlog. Door de grote vraag naar Nederlandse producten, de schaarste aan goederen en de sterk gestegen prijzen konden sommige ondernemingen buitengewone winsten behalen. In de Biltsche Courant werd al de term “O.W.er” gebruikt: oorlogswinstmaker. Hierboven: een spotprent over oorlogswinst van Jan Sluyters. (Rijksmuseum)
“Hoe verklaart ge het, dat de melk hier 11 cent per Liter is, terwijl ze in Friesland 9 cent kost en ook in plaatsen hier dicht in de buurt voor denzelfden prijs, ja, in Soest op heden nog slechts 8 ct. den Liter kost?” Op deze vraag van Laurentius in de Biltsche Courant ligt het antwoord voor de hand: “Men maakt er gewoonweg voor, wat men er voor krijgen kan, en vraagt niet of de menschen het betalen kunnen.”
Boeren zochten uit waar ze hun producten het duurste konden verkopen. Vaak was dat in het buitenland en daarmee werden de boeren rijk dankzij de oorlog en ten koste van hun landgenoten. En het ging niet alleen om melk. “Schreven we de vorige week, dat ons volk zijn vee naar ’t buitenland zag voeren en zelf geen vleesch te eten kon krijgen, dan tegen zeer hooge prijzen, als er geen schotje voor geschoten wordt, zal ’t dit jaar ook zoo met de aardappelen gaan.” Vandaar de spotprent “Waar de Hoillandsche aardappelen gebleven zijn”. (Rijksmuseum)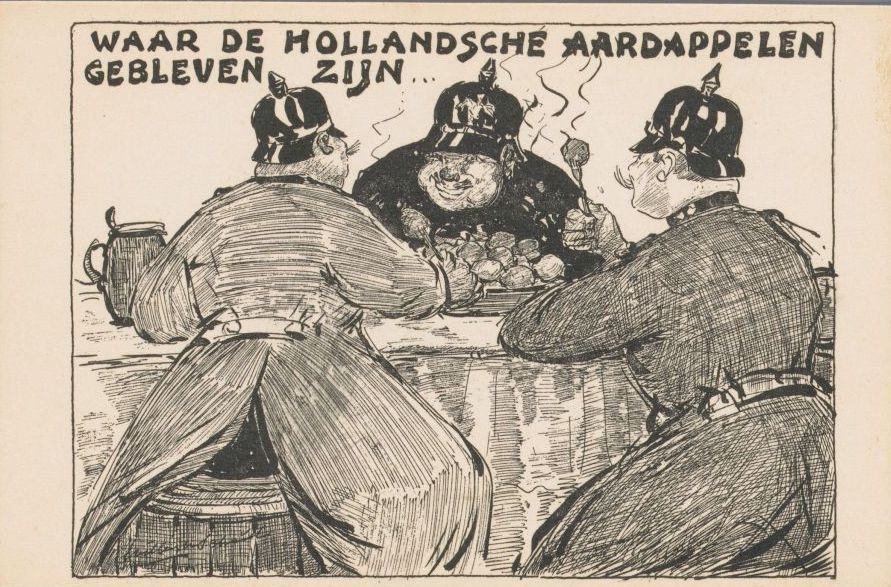
De regering voerde wel exportverboden in voor allerlei belangrijke levensmiddelen. Dat verhinderde echter niet dat boeren hun producten op grote schaal met wagens naar het buitenland vervoerden. In het geval van de aardappels, ‘dit zoo belangrijk voedingsmiddel’, moesten ze wel zorgen dat de piepers niet zouden bevriezen. Ook in De Bilt werden mensen aangehouden wegens ‘frauduleus vervoer.’
Oorlogswinstbelasting
Omdat de regering zag dat de maatregelen niet effectief waren, voerde zij in juni 1916 ook een oorlogswinstbelasting in. De belasting werd geheven over de toename van het inkomen of bedrijfswinst die aan de oorlogstoestand kon worden toegeschreven. Als vergelijkingsbasis diende de gemiddelde winst of het inkomen in de jaren 1911, 1912 en 1913.
Het uitgangspunt was dat een winststijging tijdens de oorlog vermoedelijk wel door de oorlogsomstandigheden was veroorzaakt. De belastingplichtige kon proberen aan te tonen dat de stijging een andere oorzaak had. De regeling gold voor zowel natuurlijke personen als ondernemingen.
Degenen die de belasting betaalden, waren behalve boeren ook handelaars in levensmiddelen en grondstoffen, scheepvaartondernemingen die hogere prijzen konden berekenen en industrieën die hun producten tegen hogere prijzen konden verkopen. Ook Biltse boeren en bedrijven moesten de portemonnaie trekken.
In augustus 1916 voerde men een verdedigingsbelasting in die bestond uit een extra belasting op inkomen en een extra belasting op vermogen.
DAB
Bronnen:
De Biltsche Courant 1915: 17 april, 28 augustus
De Biltsche Courant 1915: 1916 3 juni
De Biltsche Courant 1915: 1917 17 februari
Moeyes, P., Buiten schot, Nederland tijdens de Eerste Wereldoorlog, Amsterdam 2005.